|
2647 |
INDUSTRIEELE ONDERNEMINGEN 457 |
|
2648 |
Winstverdeeling: na aftrek van winstaandeel aan directeuren wordt eerst aan- |
|
2649 |
gezuiverd het achterstallig dividend ad 6 pct. over 1921, 1922, 1923 en de eerste |
|
2650 |
helft van 1924 van de vroegere cumulatief preferente aandeelen, in totaal f 315.000 |
|
2651 |
bedragend. Wanneer dit in eenig jaar geheel mocht zijn aangezuiverd is de ver- |
|
2652 |
deeling als volgt: eerst 6 pct. aan de preferente aandeelhouders, daarna f 10 op |
|
2653 |
elk gewoon aandeel. Vervolgens wordt voor zoover mogelijk en zoolang de hierna |
|
2654 |
te noemen reserve bestaat en minder bedraagt dan f 2.250.000, een bedrag van |
|
2655 |
f 50 per gewoon aandeel gestort in een „reserve gewone aandeelen“. De venn. |
|
2656 |
mag deze reserve als bedrijfskapitaal gebruiken en vergoedt daarover, zoolang |
|
2657 |
deze reserve bestaat en minder bedraagt dan f 2.250.000, 6 pct. per jaar, waar- |
|
2658 |
mede de reserve wordt vergroot. Zoodra en zoolang de reserve met inbegrip der |
|
2659 |
gekweekte rente het bedrag van f 2.250.000 heeft bereikt, zal de alg. verg. van |
|
2660 |
aandeelhouders kunnen besluiten, dat op ieder gewoon aandeel f 900 zal worden |
|
2661 |
bijgeschreven, zoodat de gewone aandeelen dan wederom f 1000 per stuk zullen |
|
2662 |
bedragen. Deze reserve zal daarmede ophouden te bestaan. Alsdan zal het primaire |
|
2663 |
dividend voor de preferente aandeelen van 6 op 7 pct. worden verhoogd. Deze |
|
2664 |
reserve kan zoolang zij bestaat gebruikt worden voor afschrijving van verliezen, |
|
2665 |
nadat het reservefonds geheel is verbruikt. De dividendbelasting, eventueel over |
|
2666 |
de uitkeering der „reserve gewone aandeelen“ verschuldigd en de registratie- |
|
2667 |
rechten eventueel over het op de aandeelen bijgeschreven bedrag te betalen, |
|
2668 |
resp. de voor bedoelde belastingen in de plaats tredende heffingen, komen ten |
|
2669 |
laste der venn. Zoodra en zoolang de genoemde reserve met inbegrip der gekweekte |
|
2670 |
rente het bedrag van f 2.250.000 zal hebben bereikt, zal aan de houders van gewone |
|
2671 |
aandeelen in plaats van f 10 per stuk, als hiervoren omschreven, voorzoover moge- |
|
2672 |
lijk worden uitgekeerd f 60 per stuk. Van het resteerende wordt 15 pct. gestort |
|
2673 |
in het reservefonds. Van het daarna overblijvende komt 7} pct. aan Commissa- |
|
2674 |
rissen en 92} pct. aan houders van gewone en pref. aandeelen, met dien verstande, |
|
2675 |
dat op ieder pref. aandeel § zal worden uitgekeerd van hetgeen een gewoon aan- |
|
2676 |
deel uit dien hoofde zal ontvangen. De vergadering van gewone aandeelhouders |
|
2677 |
kan besluiten het laatst genoemde winstaandeel der gewone aand., te storten in |
|
2678 |
de reserve gewone aand. |
|
2679 |
Dividend cum. pref. aand. 1917-1920: 8, 8, 9 en 6 pct. (no. 4); sedert: nihil; |
|
2680 |
achterstallig dividend 1 Jan. 1921-30 Juni 1924: 21 pct .; deze aandeelen zijn |
|
2681 |
ingegaan 1 Juli 1924 niet meer cumulatief; dividend gewone aandeelen 1917- |
|
2682 |
1920: 8 (over 3 mnd.), 95 (incl. 50 pct. in aand.), 14 en 6 pct. (no. 7, 1 Juli |
|
2683 |
1921); sedert: nihil. |
|
2684 |
Directie : Dr. J. A. Carp. Raad van Commissarissen: M. ter Kuile te Enschede en |
|
2685 |
G. Warning te Amsterdam. |
|
2686 |
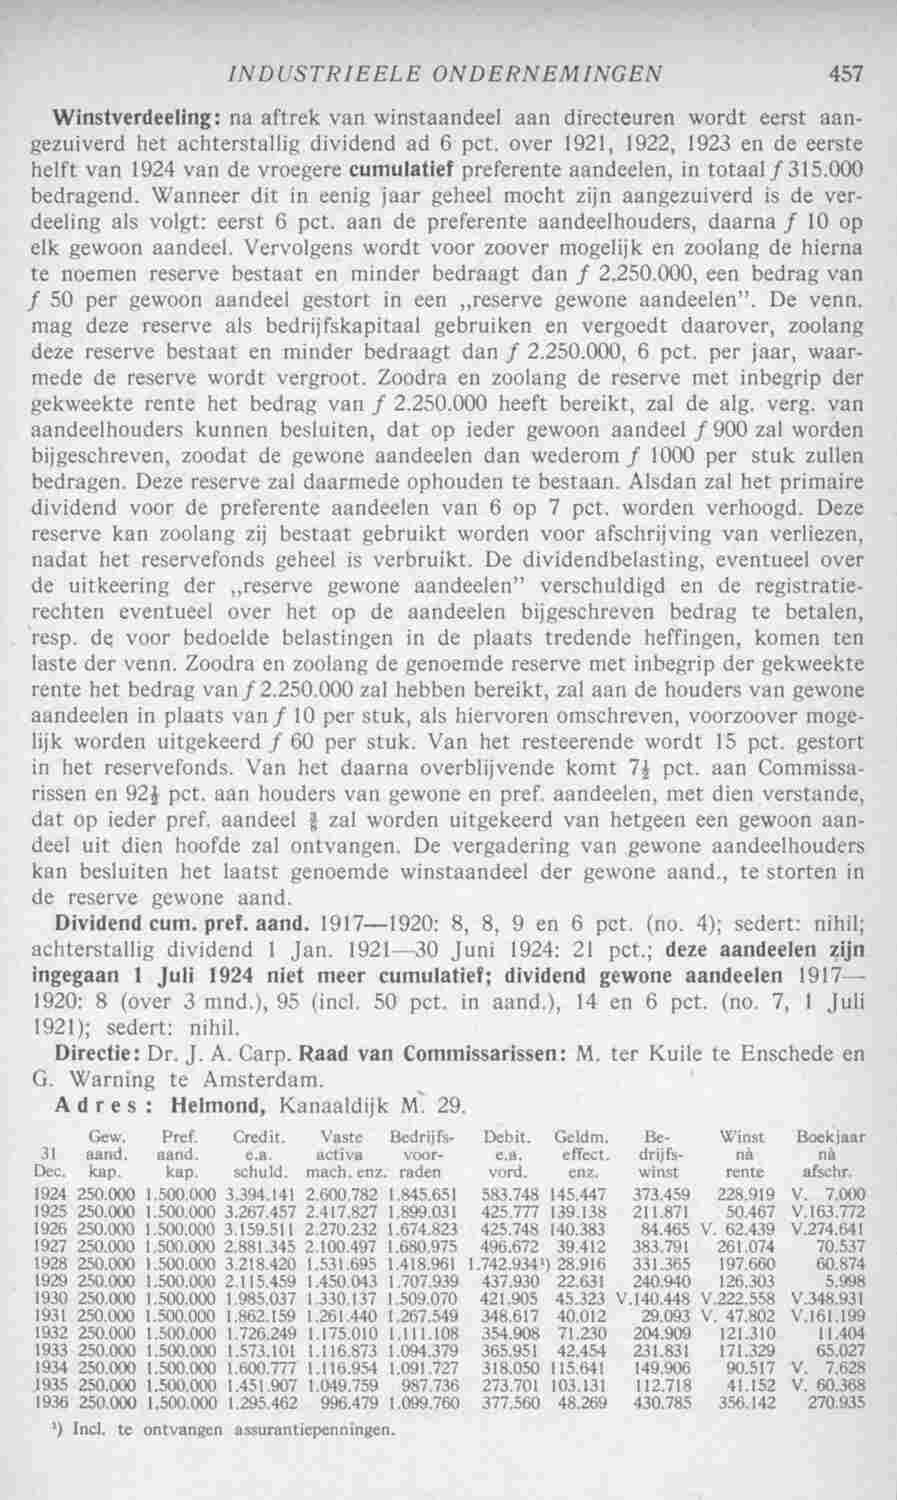
Adres : Helmond, Kanaaldijk M. 29. |
|
2687 |
Gew. Pref. Credit. Vaste Bedrijfs- Debit. Geldm. Be- Winst Boekjaar |
|
2688 |
31 aand. aand. e.a. activa voor- e.a. effect. drijfs- nà nà |
|
2689 |
Dec. kap. kap. schuld. mach. enz. raden vord. enz. winst rente afschr. |
|
2690 |
1924 250.000 1.500.000 3.394.141 2.600.782 1.845.651 583.748 145.447 373.459 228.919 V. 7.000 |
|
2691 |
1925 250.000 1.500.000 3.267.457 2.417.827 1.899.031 425.777 139.138 211.871 50.467 V.163.772 |
|
2692 |
1926 250.000 1.500.000 3.159.511 2.270.232 1.674.823 425.748 140.383 84.465 V. 62.439 V.274.641 |
|
2693 |
1927 250.000 1.500.000 2.881.345 2.100.497 1.680.975 496.672 39.412 383.791 261.074 70.537 |
|
2694 |
1928 250.000 1.500.000 3.218.420 1.531.695 1.418.961 1.742.9341) 28.916 331.365 197.660 60.874 |
|
2695 |
1929 250.000 1.500.000 2.115.459 1.450.043 1.707.939 437.930 22.631 240.940 126.303 5.998 |
|
2696 |
1930 250.000 1.500.000 1.985.037 1.330.137 1.509.070 421.905 45.323 V.140.448 V.222.558 V.348.931 |
|
2697 |
1931 250.000 1.500.000 1.862.159 1.261.440 1.267.549 348.617 40.012 29.093 V. 47.802 V.161.199 |
|
2698 |
1932 250.000 1.500.000 1.726.249 1.175.010 1.111.108 354.908 71.230 204.909 121.310 11.404 |
|
2699 |
1933 250.000 1.500.000 1.573.101 1.116.873 1.094.379 365.951 42.454 231.831 171.329 65.027 |
|
2700 |
1934 250.000 1.500.000 1.600.777 1.116.954 1.091.727 318.050 115.641 149.906 90.517 V. 7.628 |
|
2701 |
1935 -250.000 1.500.000 1.451.907 1.049.759 987.736 273.701 103.131 112.718 41.152 V. 60.368 |
|
2702 |
1936 250.000 1.500.000 1.295.462 996.479 1.099.760 377.560 48.269 430.785 356.142 270.935 |
|
2703 |
1) Incl. te ontvangen assurantiepenningen. |