|
45376 |
SUIKER-ONDERNEMINGEN. 1273 |
|
45377 |
60 pct. aan aandeelhouders, (als geen bewijzen meer uitstaan komt deze |
|
45378 |
15 pct. geheel bij na te noemen 60 pct.) en 60 pct. ter beschikking van |
|
45379 |
de algemeene vergadering uit te keeren als dividend en wel in dier voege |
|
45380 |
dat op ieder gewoon aandeel tienmaal zooveel wordt uitgekeerd als op |
|
45381 |
ieder preferent aandeel, waarop maximaal 10 pct. kan worden uitgekeerd. |
|
45382 |
de maxima voor bewijzen van deelgerechtigdheid en preferente aandeelen |
|
45383 |
golden niet voor boekjaar 1920/21. Genoemde 60 pct. kan ook worden |
|
45384 |
gereserveerd of bestemd voor amortisatie van preferente aandeelen. De |
|
45385 |
amortisatie van preferente aandeelen mag sedert |
|
45386 |
1 Januari 1925 geschieden, en in dier voege dat allereerst een aan- |
|
45387 |
vang gemaakt zal worden met de preferente aandeelen A. De amortisatie |
|
45388 |
geschiedt ad 105 pct. met toevoeging van 6 pct. per jaar berekend over |
|
45389 |
de nominale waarde dier aandeelen van 31 Maart tot aan den amortisatie- |
|
45390 |
datum (bij amortisatie tusschen 31 Dec. en 1 April geen rente-aftrek) en |
|
45391 |
voorts met toevoeging van de op die aand. bij de aflossing verschuldigde |
|
45392 |
super-dividend uitkeering. De te amortiseeren preferente aandeelen wor- |
|
45393 |
den door den raad van commissarissen door middel van loting aangewezen, |
|
45394 |
welke loting plaats heeft vóór het einde van het jaar, voorafgaande aan |
|
45395 |
dat, waarin de amortisatie geschiedt. Behoudens Kon. Bewilliging kan |
|
45396 |
amortisatie, geheel of gedeeltelijk, te allen tijde bij in- |
|
45397 |
schrijving en/of door aankoop ter beurze gechieden. Zoodra en zoolang |
|
45398 |
het reservefonds 50 pct. van het gestorte kapitaal bedraagt, wordt het voor |
|
45399 |
dat fonds bestemde deel der winst gevoegd bij laatstgemelde 60 pct. Bij |
|
45400 |
liquidatie zijn de pref. aand. preferent voor 6 pct. cum, div. |
|
45401 |
en 105 pct. van de hoofdsom. Dividend gewone aand. 1919/20 |
|
45402 |
(9 mnd.)-1923/24 : 0, 72, 16, 20 en 30 pct. (over 9 mnd.) ; 1924-1929: 50, 40, |
|
45403 |
26, 32, 20 en 16 pct. (no. 11, 3 Juni 1930 bij de A. C.); sedert; nihil. |
|
45404 |
Preferente aandeelen 1919/20 (9 mnd.)-1923/24: 0, 18, 7, 7.4 en |
|
45405 |
8.4 pct. (9 mnd.); 1924-1929: 10, 9.4, 8, 8.6, 7.4 en 7 pct. (no. 11); 1930 t/m. |
|
45406 |
1933: nihil, waarna 24 pct. achterstallig is. Bewijzen van deelge- |
|
45407 |
rechtigdheid 1919/20-1923/24: 0, f 100, 18.75, 25.80 en f 45; 1924-1929 : |
|
45408 |
f 50, 50, 41.25, 50, 29.65 en f 21 (no. 10); sedert: nihil. Direc- |
|
45409 |
tie: L. Kuiper en H. E. Everard. Commissarissen: J. Ph. Le- |
|
45410 |
vert, voorz., Mr. C. Frikkers, secretaris, Ed. Theissing, Mr. J. A. van |
|
45411 |
Sonsbeeck en Ir. J. R. A. M. Schmutzer. Vertegenwoordigersin |
|
45412 |
Ned. Indië: Coster van Voorhout & Co., Soerabaja. |
|
45413 |
Adres: Heemstede, Heemsteedsche Dreef 261. |
|
45414 |
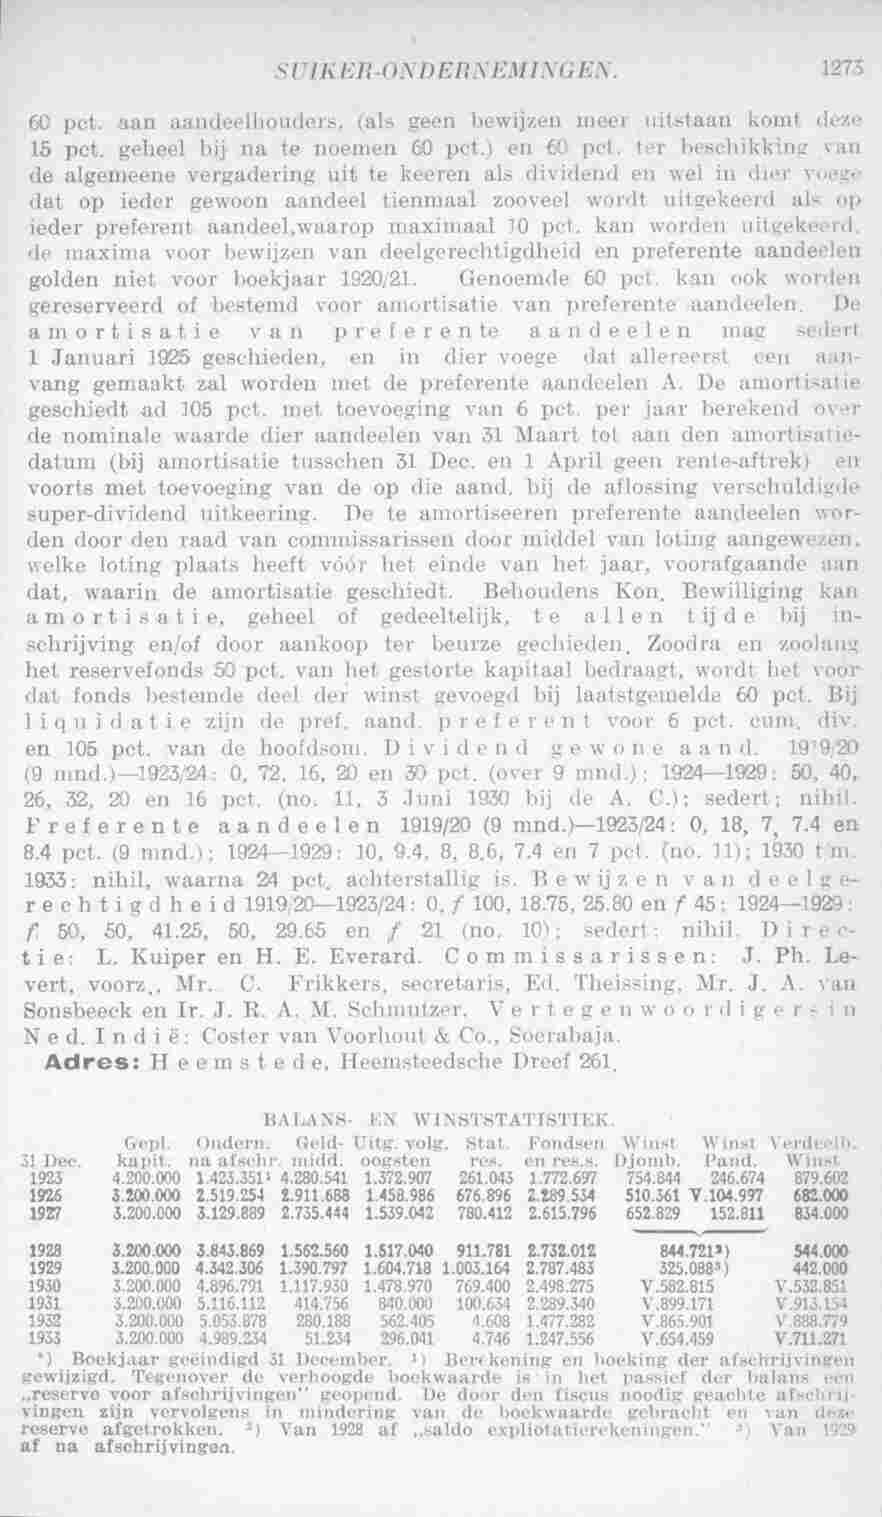
BALANS- EN WINSTSTATISTIEK. |
|
45415 |
Gepl. Ondern. Geld- Uitg. volg. Stat. Fondsen Winst Winst Verdeelb. |
|
45416 |
31 Dec. kapit. na afschr. midd. oogsten res. en res.s. Djomb. Pand. Winst |
|
45417 |
1923 4.200.000 1.423.3511 4.280.541 1.372.907 261.043 1.772.697 754.844 246.674 879.602 |
|
45418 |
1926 3.200.000 2.519.254 2.911.688 1.458.986 676.896 2.289.534 510.361 V.104.997 682.000 |
|
45419 |
1927 3.200.000 3.129.889 2.735.444 1.539.042 780.412 2.615.796 652.829 152.811 834.000 |
|
45420 |
1928 3.200.000 3.843.869 1.562.560 1.517.040 911.781 2.732.012 844.7212) 544.000 |
|
45421 |
1929 3.200.000 4.342.306 1.390.797 1.604.718 1.003.164 2.787.483 325.0883) 442.000 |
|
45422 |
1930 3.200.000 4.896.791 1.117.930 1.478.970 769.400 2.498.275 V.582.815 V.532.851 |
|
45423 |
1931 3.200.000 5.116.112 414.756 840.000 100.634 2.289.340 V.899.171 V.913.154 |
|
45424 |
1932 3.200.000 5.053.878 280.188 562.405 4.608 1.477.282 V.865.901 V.888.779 |
|
45425 |
1933 3.200.000 4.989.234 51.234 296.041 4.746 1.247.556 V.654.459 V.711.271 |
|
45426 |
*) Boekjaar geëindigd 31 December. 1) Berekening en boeking der afschrijvingen |
|
45427 |
gewijzigd. Tegenover de verhoogde boekwaarde is in het passief der balans een |
|
45428 |
„reserve voor afschrijvingen" geopend. De door den fiscus noodig geachte afschrij- |
|
45429 |
vingen zijn vervolgens in mindering van de boekwaarde gebracht en van deze |
|
45430 |
reserve afgetrokken. 2) Van 1928 af „saldo expliotatierekeningen." 3) Van 1929 |
|
45431 |
af na afschrijvingen. |